Lo que se le mandó al agente
{
 "field": "text",
 "records": [
  {
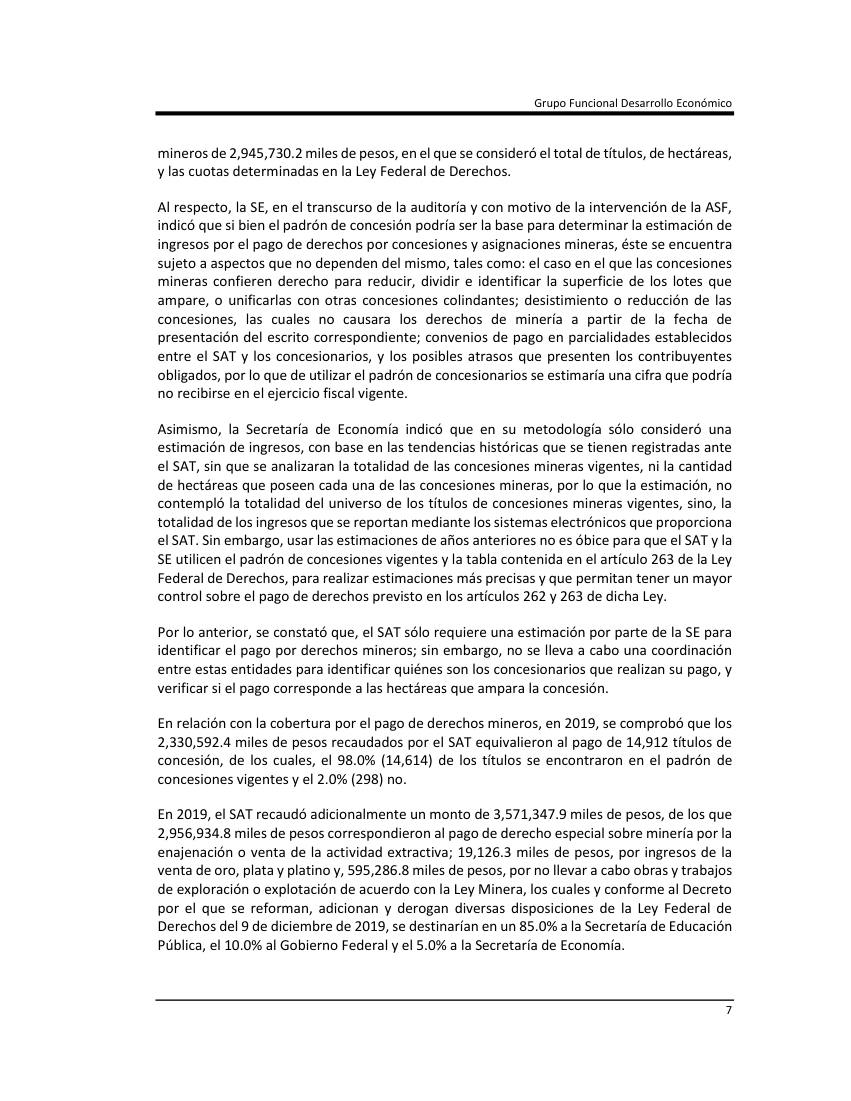
   "text": "Grupo Funcional Desarrollo Económico"
  },
  {
   "text": "mineros de 2,945,730.2 miles de pesos, en el que se consideró el total de títulos, de hectáreas,"
  },
  {
   "text": "y las cuotas determinadas en la Ley Federal de Derechos."
  },
  {
   "text": "Al respecto, la SE, en el transcurso de la auditoría y con motivo de la intervención de la ASF,"
  },
  {
   "text": "indicó que si bien el padrón de concesión podría ser la base para determinar la estimación de"
  },
  {
   "text": "ingresos por el pago de derechos por concesiones y asignaciones mineras, éste se encuentra"
  },
  {
   "text": "sujeto a aspectos que no dependen del mismo, tales como: el caso en el que las concesiones"
  },
  {
   "text": "mineras confieren derecho para reducir, dividir e identificar la superficie de los lotes que"
  },
  {
   "text": "ampare, o unificarlas con otras concesiones colindantes; desistimiento o reducción de las"
  },
  {
   "text": "concesiones, las cuales no causara los derechos de minería a partir de la fecha de"
  },
  {
   "text": "presentación del escrito correspondiente; convenios de pago en parcialidades establecidos"
  },
  {
   "text": "entre el SAT y los concesionarios, y los posibles atrasos que presenten los contribuyentes"
  },
  {
   "text": "obligados, por lo que de utilizar el padrón de concesionarios se estimaría una cifra que podría"
  },
  {
   "text": "no recibirse en el ejercicio fiscal vigente."
  },
  {
   "text": "Asimismo, la Secretaría de Economía indicó que en su metodología sólo consideró una"
  },
  {
   "text": "estimación de ingresos, con base en las tendencias históricas que se tienen registradas ante"
  },
  {
   "text": "el SAT, sin que se analizaran la totalidad de las concesiones mineras vigentes, ni la cantidad"
  },
  {
   "text": "de hectáreas que poseen cada una de las concesiones mineras, por lo que la estimación, no"
  },
  {
   "text": "contempló la totalidad del universo de los títulos de concesiones mineras vigentes, sino, la"
  },
  {
   "text": "totalidad de los ingresos que se reportan mediante los sistemas electrónicos que proporciona"
  },
  {
   "text": "el SAT. Sin embargo, usar las estimaciones de años anteriores no es óbice para que el SAT y la"
  },
  {
   "text": "SE utilicen el padrón de concesiones vigentes y la tabla contenida en el artículo 263 de la Ley"
  },
  {
   "text": "Federal de Derechos, para realizar estimaciones más precisas y que permitan tener un mayor"
  },
  {
   "text": "control sobre el pago de derechos previsto en los artículos 262 y 263 de dicha Ley."
  },
  {
   "text": "Por lo anterior, se constató que, el SAT sólo requiere una estimación por parte de la SE para"
  },
  {
   "text": "Grupo Funcional Desarrollo Económico"
  },
  {
   "text": "mineros de 2,945,730.2 miles de pesos, en el que se consideró el total de títulos, de hectáreas,"
  },
  {
   "text": "y las cuotas determinadas en la Ley Federal de Derechos."
  },
La respuesta completa del agente, tal cual
{
 "avisos_dependencias": [],
 "decide": false,
 "dependencias": {
  "rapidfuzz": {
   "disponible": true,
   "si_falta": "ninguna degradación en el resultado: se usa la implementación propia, solo más lenta en listas de miles de nombres",
   "uso": "distancia de edición acelerada en C"
  },
  "sentence_transformers": {
   "disponible": true,
   "si_falta": "no se detectan equivalencias de SIGNIFICADO entre conceptos escritos con palabras distintas; la agrupación por escritura (acentos, abreviaturas, formas societarias, erratas) sí corre",
   "uso": "pasada semántica opcional sobre conceptos del mayor"
  }
 },
 "descartados": [
  {
   "indice": 28,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 3
  },
  {
   "indice": 39,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 14
  },
  {
   "indice": 47,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 22
  },
  {
   "indice": 25,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 0
  },
  {
   "indice": 49,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 24
  },
  {
   "indice": 46,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 21
  },
  {
   "indice": 33,
   "motivo": "Similitud 0.9362 (edicion 0.977, trigramas 0.875) sobre el umbral 0.86.",
   "se_funde_en": 8
  },
  {
   "indice": 34,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 9
  },
  {
   "indice": 43,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 18
  },
  {
   "indice": 48,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 23
  },
  {
   "indice": 42,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 17
  },
  {
   "indice": 41,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 16
  },
  {
   "indice": 45,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 20
  },
  {
   "indice": 36,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 11
  },
  {
   "indice": 40,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 15
  },
  {
   "indice": 29,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 4
  },
  {
   "indice": 30,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 5
  },
  {
   "indice": 32,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 7
  },
  {
   "indice": 26,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 1
  },
  {
   "indice": 38,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 13
  },
  {
   "indice": 37,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 12
  },
  {
   "indice": 35,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 10
  },
  {
   "indice": 31,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 6
  },
  {
   "indice": 44,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 19
  },
  {
   "indice": 27,
   "motivo": "Mismo nombre tras normalizar (mayusculas, acentos, puntuacion y forma societaria).",
   "se_funde_en": 2
  }
 ],
 "duplicates_removed": 25,
 "duration_ms": 377,
 "metodo": "normalizacion + distancia de edicion + trigramas (sin modelos)",
 "pares_indeterminados": [],
 "rechazos_cercanos": [],
 "status": "ok",
 "unique_records": [
  {
   "text": "Al respecto, la SE, en el transcurso de la auditoría y con motivo de la intervención de la ASF,"
  },
  {
   "text": "Asimismo, la Secretaría de Economía indicó que en su metodología sólo consideró una"
  },
  {
   "text": "Federal de Derechos, para realizar estimaciones más precisas y que permitan tener un mayor"
  },
  {
   "text": "Grupo Funcional Desarrollo Económico"
  },
  {
   "text": "Por lo anterior, se constató que, el SAT sólo requiere una estimación por parte de la SE para"
  },
  {
   "text": "SE utilicen el padrón de concesiones vigentes y la tabla contenida en el artículo 263 de la Ley"
  },
  {
   "text": "ampare, o unificarlas con otras concesiones colindantes; desistimiento o reducción de las"
  },
  {
   "text": "concesiones, las cuales no causara los derechos de minería a partir de la fecha de"
  },
  {
   "text": "contempló la totalidad del universo de los títulos de concesiones mineras vigentes, sino, la"
  },
  {
   "text": "control sobre el pago de derechos previsto en los artículos 262 y 263 de dicha Ley."
  },
  {
   "text": "de hectáreas que poseen cada una de las concesiones mineras, por lo que la estimación, no"
  },
  {
   "text": "el SAT, sin que se analizaran la totalidad de las concesiones mineras vigentes, ni la cantidad"
  },
  {
   "text": "el SAT. Sin embargo, usar las estimaciones de años anteriores no es óbice para que el SAT y la"
  },
  {
   "text": "entre el SAT y los concesionarios, y los posibles atrasos que presenten los contribu
… (recortado)